引言
P2P(Peer-to-Peer)金融,即点对点借贷,曾以其去中心化、普惠金融的理念重塑了个人借贷市场。随着监管收紧和行业洗牌,P2P金融的发展方向成为了业界关注的焦点。与此个人互联网服务的蓬勃发展为P2P金融提供了新的转型思路。本文将探讨P2P金融未来的可能方向,并分析其与个人互联网服务融合的趋势。
P2P金融的现状与挑战
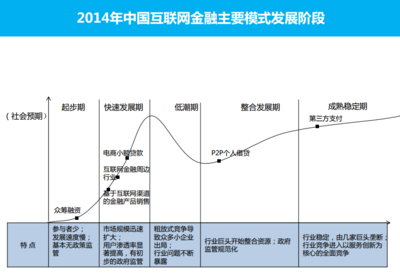
P2P金融最初定位为连接借款人与出借人的信息中介平台,为传统金融无法覆盖的人群提供融资渠道。由于风控缺失、资金池滥用和监管套利,大量平台爆雷,行业信誉受损。在中国,监管机构已要求P2P平台全部退出或转型。因此,P2P金融必须寻找新的发展方向,才能继续在金融体系中发挥作用。
方向一:持牌化与助贷转型
P2P金融最直接的转型方向是申请网络小贷、消费金融等牌照,成为持牌金融机构,或转型为助贷机构,为银行等持牌机构提供获客、风控和技术服务。这种模式保留了P2P在个人信贷领域的经验和数据优势,同时纳入监管框架,降低系统性风险。
方向二:聚焦资产端与金融科技输出
P2P平台积累的大数据风控、反欺诈和自动化决策能力,可以转化为金融科技输出。例如,为中小银行、消费金融公司提供独立的第三方风控服务,或联合开发信贷产品。部分平台可转向资产端,专注发掘优质小微贷款资产,对接机构资金。
方向三:与个人互联网服务深度融合
“个人互联网服务”是一个广义概念,涵盖社交、电商、生活服务、内容平台等面向个人的在线服务。P2P金融与这些服务的融合,可能催生新的商业模式:
- 场景嵌入式信贷:在电商、租房、教育、医疗等个人互联网服务场景中,嵌入分期、预借等信贷产品。平台不再独立提供P2P借贷,而是基于用户在场景内的行为数据,提供定制化信贷解决方案,资金则来自合作金融机构。
- 社交化借贷与互助:利用社交网络的熟人关系,发展小范围的互助借贷或众筹模式,但需严格限制规模和风险,避免演变为非法集资。
- 信用服务与个人财务管理:P2P平台积累的信用评估能力,可应用于个人互联网服务中的押金减免、先享后付等信用服务,并整合个人财务规划工具。
- 区块链与去中心化身份(DID):随着个人互联网服务对数据隐私和用户自主权的重视,基于区块链的去中心化身份系统可与P2P金融理念结合,实现点对点的价值转移和信用传递,但必须符合监管要求。
方向四:服务实体经济与小微金融
P2P金融的初衷是服务小微企业和个人。未来可转型为专注小微金融的科技平台,通过供应链金融、发票融资等模式,将个人互联网服务中产生的小微经营数据转化为信用资产,引导资金流向实体经济。
个人互联网服务如何助力P2P金融转型
个人互联网服务为P2P金融提供了丰富的场景、数据和用户触点:
- 数据维度:用户在电商、社交、内容平台的行为数据,可补充传统征信,提升风控精度。
- 获客渠道:个人互联网服务拥有海量用户,可作为信贷产品的分发渠道。
- 用户体验:将金融服务无缝集成到日常互联网应用中,降低使用门槛,提升普惠性。
- 信任机制:社交关系链和评价体系可构建新的信任网络,替代部分传统风控依赖的抵押品。
监管与风险平衡
无论朝向哪个方向,P2P金融的转型都必须在监管框架内进行。关键点包括:
- 持牌经营:金融业务必须获取相应牌照,接受持续监管。
- 信息中介定位:若保留P2P模式,严格限制为信息中介,禁止担保和资金池。
- 数据隐私保护:在利用个人互联网数据时,遵守《个人信息保护法》等法规,获得用户授权。
- 投资者适当性:无论转为助贷还是其他模式,都需保护金融消费者权益,避免过度借贷。
- 技术中性:鼓励区块链等技术创新,但不得用于规避监管。
##
P2P金融并未消亡,而是正在演化。其核心价值——去中心化、普惠、数据驱动——将在与个人互联网服务的融合中找到新的落地形态。未来的方向包括持牌化转型、金融科技输出、场景嵌入式信贷以及服务小微经济。唯有拥抱监管、依托个人互联网生态,P2P金融才能涅槃重生,成为多层次金融体系中富有活力的一环。